こんにちは、カトヒレです。
私は、2024年に25年間勤めた警察を早期退職して、40代でセミリタイヤ生活を開始しました。
警察を辞めた時の資産額は1億円で、それを株などで運用しながら生活をしています。
私には高校生と中学生の子供が二人いて、二人とも今年は受験の年です。
上の子は、中学・高校と部活をガチって、引退後の6月から大学受験の準備を始めています。
受験をするにも、今は塾に行く人が多数派のようで、うちの子も塾に通っています。
受験までの塾の費用は、約100万円です。
大学に入る前からこれだけの費用が掛かるのですから、子供を大学まで進学させるのはメチャクチャお金がかかります。
大学4年間の授業料や施設管理費などを合わせると、1000万円くらいになることを覚悟しています。
全額を親が用意できる家庭ばかりではなく、奨学金を使って大学に進学する人が全体の51%だそうです。
そうして大学に通って、無事に卒業して就職したとしても、500万円くらいの借金を抱えて社会人生活がスタートします。
500万円の借金を、就職後毎月5万円返済していくとすると、金利がゼロで計算しても100か月かかります。
100か月は、8年4か月なので、20代の人生が借金の返済で終わってしまいます。
こんな現実を見てしまうと、今の若い人が子供を持ちたくないと思うのもわかる気がします。
さて、私の家では、子供に奨学金を借りさせずに大学に進学させることができそうです。
今日は、子供の教育資金の作り方について書いていきます。
子供が小さいころから、子供名義で運用していた
子供の大学の学費が必要になるのは、子供が生まれた時点でほぼ想定できることです。
想定内のことであれば、できるだけ早くから対策しておくに越したことはありません。
対策しておいて、予想外に必要なくなれば(高卒で働くなど)、なった場合でも特に困ることはありません。
学費のために貯めておいたお金を、他のことに使えばいいだけですからね。
そして、子供が生まれてから大学に進学するまでには、18年間という時間があります。
これだけ長い時間があれば、お金は預金や保険などで貯めるよりも、株や投資信託などで運用した方が効率的にお金を増やせると考えました。
そう考えて、私は2015年から子供の証券口座を開設して、そこで投資信託を買い始めました。
お年玉や祝い金
投資信託を購入するのに必要なお金を、どう準備したのかということです。
まず一つは、子供が親戚などからもらうお年玉や、七五三の祝い金などです。
赤ちゃんのころから小学校前半くらいまでは、もらったお年玉や祝い金の管理は親がするのが普通だと思います。
中学生くらいになると、お年玉を子供がもらって、自分の小遣いにする家庭が多いんじゃないでしょうか。
うちもそんな感じでやっていて、小学生までにもらったお年玉は、子供名義の口座に入れるようにしていました。
始めは銀行の口座に入れていたんですが、私が2014年から投資信託での運用を始めたこともあり、子供名義の証券口座を開設することにしました。
その証券口座に、子供のお年玉や祝い金などを入金して投資信託を買っていきました。
はっきりは覚えていませんが、おそらく50~60万円くらいのお金を投資信託の購入に充てたと思います。
子供手当
子供手当は、子供が0歳から18歳になるまで毎年1万~1万5千円が支給される給付金です。
二人目までの子供と3人目以降の子供でもらえる額は若干違ってきますが、一人当たり200万円以上になります。
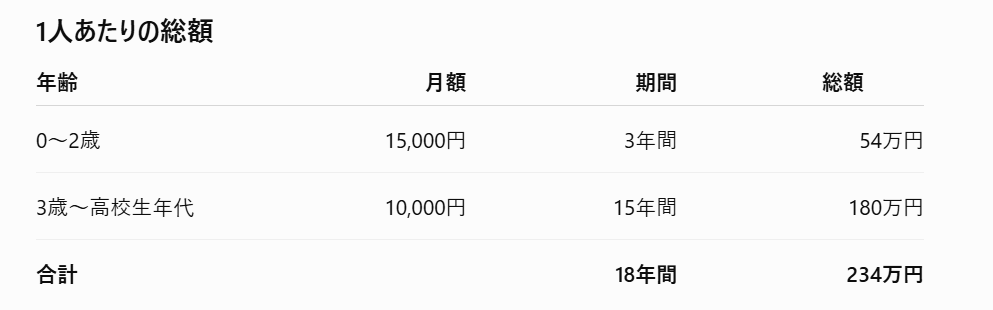
18年間の合計は、234万円になります。
このお金を、生活費として使っちゃってる家庭も多いと思います。
うちの場合は、このお金を証券口座に入れて、投資信託を買っていました。
学資保険をやめた
私は子供が生まれてすぐ、保険会社の営業を受けて、学資保険に加入していました。
加入したのは、2011年ころです。
当時は民間保険の商品の特徴や、投資信託の運用などの知識は全くありませんでした。
そのため、営業マンに勧められるがままに学資保険に入りました。
子供の将来のために保険に入るって、当たり前なことだと言われれば、そういう気にもなります。
その後、FP資格などを勉強する過程で、子供の学費を学資保険で用意することは合理性に欠けるという考えになりました。
学資保険の特徴を5項目に絞ってAIに作らせました。
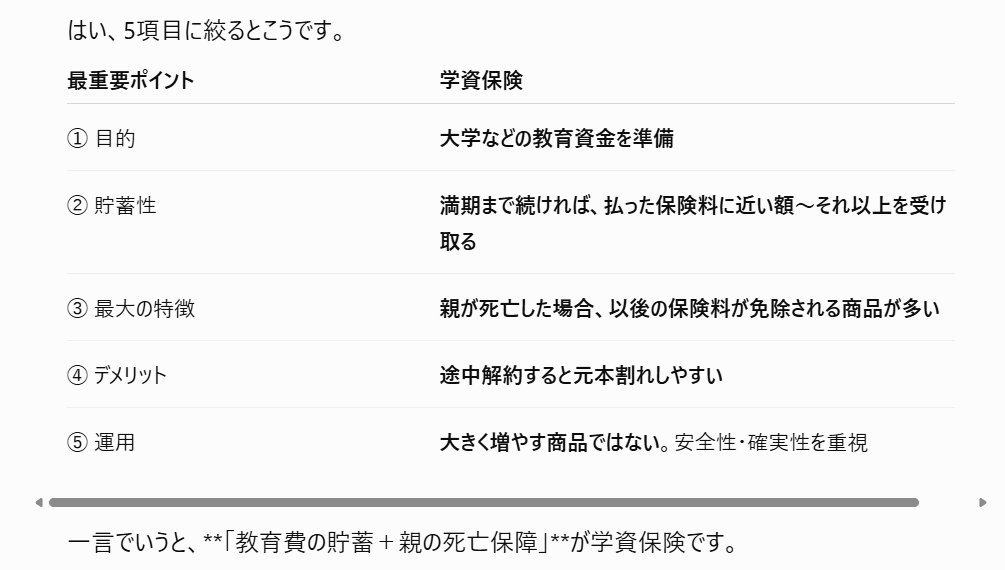
子供が小さいころから、毎月定額(1万円~2万円くらい)保険料を積み立てていって、18歳の満期時に積み立てた金額とほぼ同額の満期金をもらえる。
18年の積立期間中に、保険料を払っている親が亡くなった場合、その後の保険料の支払いが免除されて、満額の満期金がもらえる。
「教育費の貯蓄+親の死亡保障」が学資保険です。
私の結論は、
教育費の貯蓄=投資信託
親の死亡保障=掛け捨ての死亡保険
二つの目的を別々で考えて、教育費は投資信託で運用した方が効率がいいと思います。
私は2015年に学資保険を解約して、投資信託での運用を始めました。
元本割れ(払ったお金より少ない金額しか戻らない)で、15万円くらい損をしましたが、勉強代だと思って割り切りました。
そして戻ってきた保険料で投資信託を買い始め、それまで学資保険に積み立てていた金額と同額を投資信託の購入に充てるようになりました。
証券会社はセゾン投信
今は、e-maxisの全世界株式(オルカン)やS&P500などの投資信託があるので、それらに投資することができます。
2026年現在、それらの投資信託は純資産額が12~13兆円になっており、圧倒的な規模を誇っています。
今更、これら以外の投資信託を買う理由が見つからないくらい、圧倒的な存在です。
ただ、私が投資を始めた2014年ころは、優良と言われるインデックスファンドも複数あり、横並びの状態でした。
どの投資信託を選ぶのかは、投資家によって意見が分かれている時代でした。
私が選んだのは、(当時は)良いと評価されていた、独立系投資信託会社のセゾン投信という会社の投資信託でした。
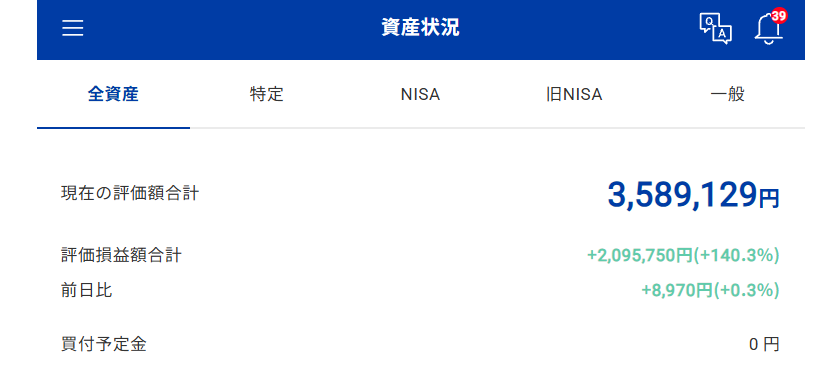
2015年から積み立てていた口座では、投資元本149万円で評価額は358万円、利益額が209万円になっています。
積み立てた元本が2.4倍になっています。
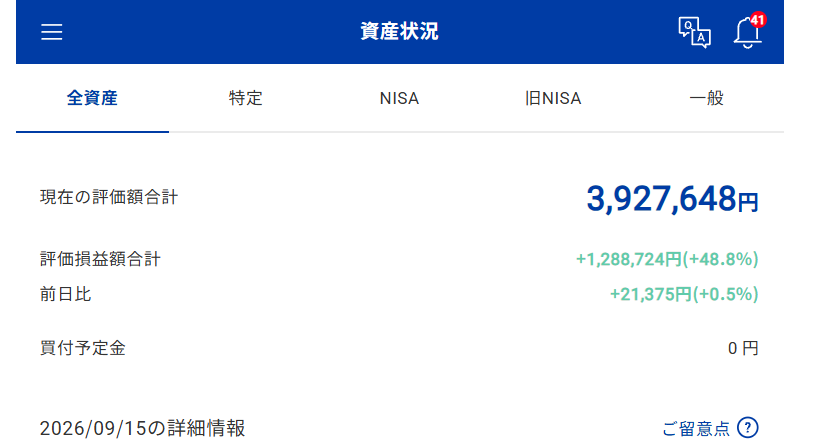
口座はもう一つあって、2019年ころに始めたジュニアNISAの講座です。
2023年の制度廃止に伴って、18歳以前でも引き出しが可能になったので利用することにしました。制度廃止のおかげで、引き出しルールが緩和されたという珍しい制度です。
こちらは、264万円の投資元本に対して評価額が392万円。利益が128万円です。
投資元本が約1.5倍になりました。
この二つの口座はいずれも、今中学3年の下の子の口座です。
現時点で750万円あるので、大学入学までにあと3年間運用を続けられます。
取り崩し方法
当然ですが、投資信託に元本保証はありません。
投資信託の中身は、株などのリスクの高い資産なので、市場が暴落すると半値くらいに下がる可能性があります。
大学に入学する直前に、株価の大暴落が起こる可能性もあります。
そうすると、半値になった投資信託を泣く泣く売却するしかなくなります。
そうなっては困るので、大学入学が近い時期になったら、一部を現金化した方が安全です。
大学の入学金を払う時期は、来年の3月と期限が決まっています。
期限ぎりぎりまで投資信託で持つのではなく、その前の株価が好調な時に現金化しておくのです。
私の場合は、今年の6月に投資信託を200万円分売却して現金化しました。
800万円のうち200万円を売却して、600万円を投資信託の保有を継続します。
200万円あれば、大学の初年度の学費にはなります。
全額の800万円を入学前に全額売却することもできますし、それが一番安全です。
ただ、それだと資金効率が悪いと思います。
大学の在学期間は4年あるので、その間も運用を継続して、徐々に取り崩す方が合理的だと思います。
安全性を重視するのか、資金効率を重視するのか。
親の総資産や年収なども含めて考える必要があるので、人によって最適解は違ってきます。
最後に
子供の教育費を投資信託の運用で準備することについて書いてきました。
子供の学費は、18年間かけて準備するので、リスクのある商品での運用が有力な選択肢になると思います。
預貯金や学資保険などで準備するという人も多いと思いますが、これらの金融商品はインフレに弱いです。
最近の物価上昇は、全日本人が感じるところだと思います。
18年前に1万円で買えたものは、今は1万3千円くらい出さないと買えないのではないでしょうか。
インフレで物価が上がるということは、お金の価値が下がっていくということです。
コツコツと貯めたお金を、利率が低い預金や保険などで持つことで、物価の上昇には付いていけません。
私の場合は、長期で貯める教育費は、リスクのある資産で増やしていくのが合理的だと考えています。
最後までお読みいただき、ありがとうございました。

コメント